Assurance garantie de loyer ou compte bloqué : le vrai coût
Le calcul en bref
Un compte de garantie bloqué ne vous coûte presque rien : entre 0 et 100 francs de frais une fois à la BCV ou à la BCGE, et des intérêts proches de zéro. Une assurance caution coûte 4,2 à 5,7 % de la garantie chaque année, sans retour, soit 1 060 à 1 430 francs en cinq ans pour un 3 pièces loué à Lausanne. Et si le bailleur réclame de l'argent, l'assureur le paie, puis vous le réclame.
L'assurance ne remplace donc pas la garantie : elle vous évite d'immobiliser la somme, contre une prime. C'est utile si vous n'avez pas l'argent le jour de la signature, ou si l'ancienne garantie est encore bloquée. Pour tous les autres cas, le calcul penche nettement vers le compte. Nous avons lu les textes de loi de Genève et de Vaud, les tarifs de deux banques cantonales et les conditions générales de trois assureurs, AXA, SwissCaution et Firstcaution, que nous citons sans les classer.
Ce que la loi exige à la signature
Le bailleur peut demander une garantie, mais elle a des limites fixées par le Code des obligations. Pour un logement, elle ne peut pas dépasser trois mois de loyer. Si vous la versez en argent, le bailleur doit la placer dans une banque, sur un compte au nom du locataire. Les cantons peuvent ajouter leurs propres règles, et Genève comme Vaud l'ont fait.
Dans le canton de Vaud, les Règles et usages locatifs, qui s'appliquent à tous les baux depuis le 1er juillet 2026, précisent deux points. La garantie ne dépasse pas trois mois de loyer net, donc sans les charges. Et vous devez prouver qu'elle est constituée dans les 30 jours qui suivent la signature, au plus tard le jour où vous entrez dans le logement. Les mêmes règles prévoient les deux voies : un dépôt dans une banque ou un « organisme de cautionnement ».
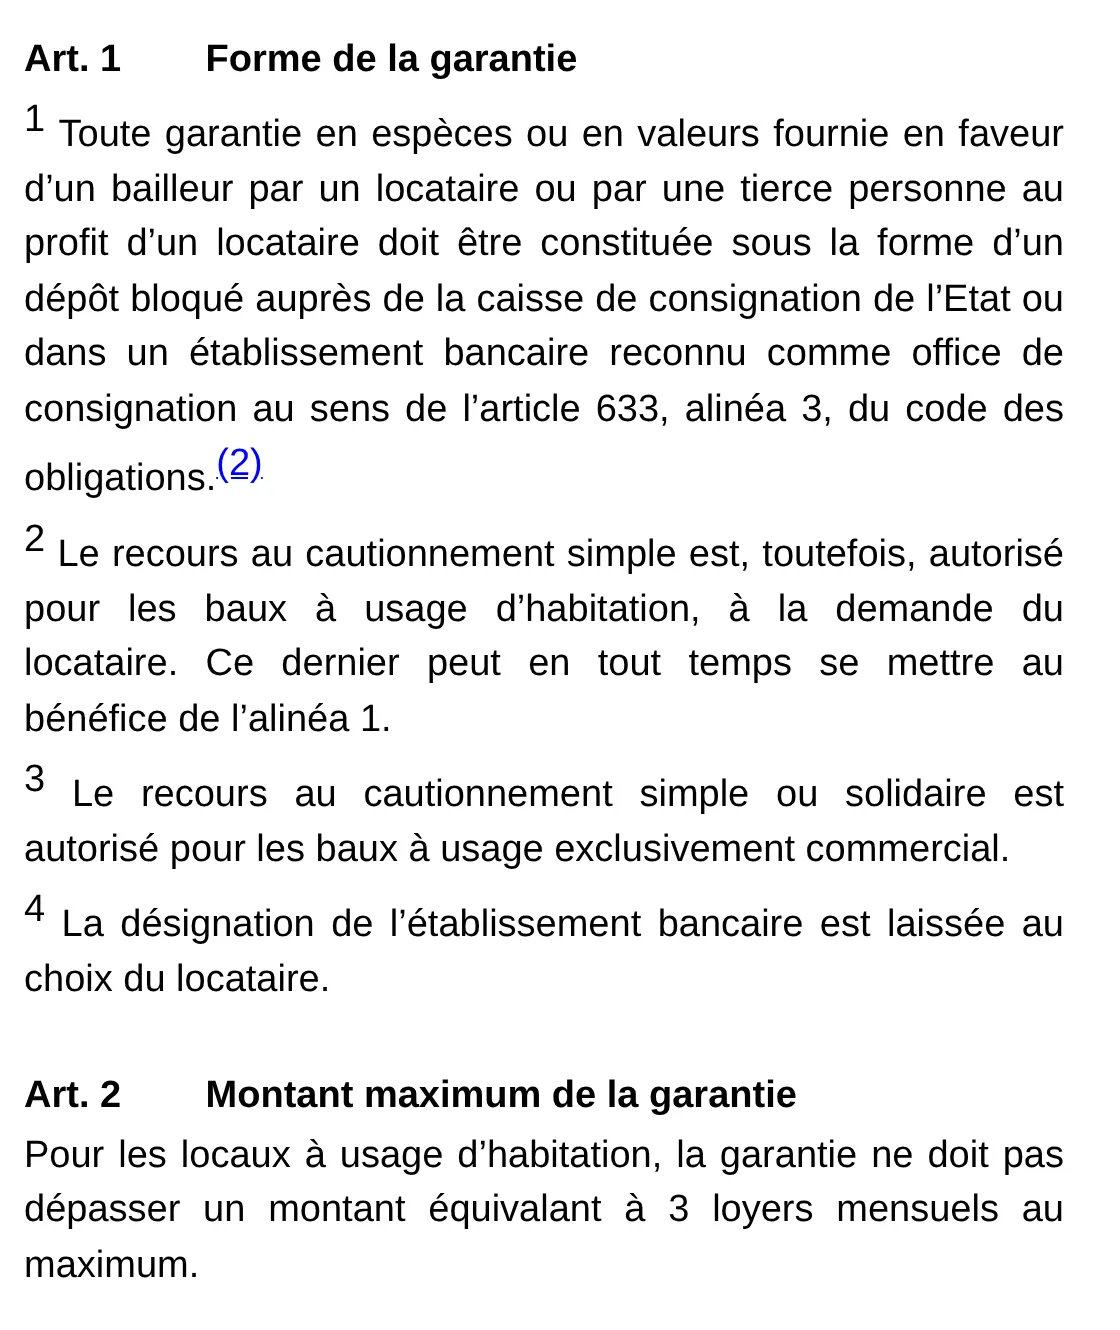
La loi vaudoise sur les garanties ajoute une protection. Pour un logement, seul le cautionnement simple est admis, et seulement « à la demande expresse du locataire ». Personne ne peut donc vous imposer une assurance à la place d'un compte. Et vous pouvez, en tout temps, remplacer la caution par un dépôt du même montant.
À Genève, la loi protégeant les garanties fournies par les locataires dit la même chose, presque mot pour mot.
La même loi oblige la banque à rémunérer le compte au moins au taux d'épargne habituel de la Banque cantonale de Genève. Reste une question que les textes ne règlent pas : le bailleur doit-il accepter une assurance ? AXA écrit qu'il peut la refuser et exiger un dépôt bancaire. L'ASLOCA Genève, l'association des locataires, observe dans un article de 2019 que les régies l'acceptent en général, mais qu'il faut le faire confirmer avant. Demandez-le par écrit, avant de payer la première prime.
Combien coûte vraiment un compte bloqué
Presque rien en frais, et il ne rapporte presque rien non plus. À la Banque cantonale vaudoise, le taux du compte Garantie de loyer est de 0,00 % depuis le 1er mai 2026. La banque facture 100 francs par compte, une seule fois, si vous n'êtes pas déjà client, et sa brochure de tarifs vous en exonère si vous avez un compte privé actif chez elle, avec par exemple votre salaire.
À la Banque cantonale de Genève, la gestion du compte est gratuite, et son tableau des taux au 1er octobre 2026 donne 0,01 % pour la garantie de loyer, exactement le taux de son compte d'épargne. Sur une garantie de 5 049 francs, cela fait 50 centimes par an. Les intérêts sont à vous : la loi vaudoise précise que vous pouvez les retirer avec votre seule signature.
Le vrai coût du compte bloqué n'apparaît donc sur aucune facture. C'est ce que cet argent aurait pu rapporter ailleurs, ou la dette que vous auriez pu éviter avec. Sur un compte d'épargne, l'écart est minuscule : le taux de l'épargne BCV est de 0,025 %. Il ne devient réel que si vous avez un meilleur usage de la somme, ou si vous ne l'avez tout simplement pas.
Combien coûte une assurance caution
Les trois assureurs publient leur tarif, et il se calcule sur le montant de la garantie, pas sur le loyer. À ce tarif s'ajoute le droit de timbre fédéral, 5 % de la prime, qui touche toutes les assurances de ce type. La différence se joue ensuite sur les frais et sur ce qui se passe le jour où le bailleur réclame.
| Assureur | Prime annuelle | Autres frais publiés | Si le bailleur réclame |
|---|---|---|---|
| AXA | 4 % de la garantie, timbre en plus | Aucun frais d'entrée ; 10 % de rabais avec son assurance RC | Remboursement immédiat, intérêts et frais compris |
| SwissCaution | 5 % de la garantie, 20 fr. et timbre en plus | Prime d'inscription forfaitaire, montant non publié | Remboursement sans délai, plus 100 fr. de frais |
| Firstcaution | 5 % dès la 2e année, 20 fr. et timbre en plus | 1re année forfaitaire : 120 fr. dans son exemple (garantie de 3 900 fr., entrée en juillet) | Remboursement dans les 30 jours ; 200 fr. si une poursuite est ouverte |
Les sources de ce tableau sont la page de l'offre d'AXA et ses conditions générales, les conditions générales de SwissCaution et, pour Firstcaution, sa page tarifaire et ses conditions générales. Tous proposent des rabais. SwissCaution annonce 10 % pour les moins de 26 ans et 10 % de rabais de fidélité dès la deuxième année révolue. Firstcaution promet de rendre 20 % des primes à la fin du contrat si le bailleur n'a fait aucune réclamation, si vous avez toujours payé à temps et si le contrat a duré au moins 12 mois. AXA plafonne sa garantie à 20 000 francs.
Ramené en pourcentage, le tarif à 4 % revient à 4,2 % avec le timbre. Le tarif à 5 % plus 20 francs revient à 5,7 % pour une garantie d'environ 5 000 francs, parce que les 20 francs pèsent plus sur un petit montant. Reste à traduire ces pourcentages en francs.
Le calcul sur 1, 3 et 5 ans à Lausanne et à Genève
Pour un 3 pièces à Lausanne, l'assurance vous coûte entre 1 060 et 1 430 francs en cinq ans. Pour un 4 pièces à Genève, entre 1 397 et 1 852 francs. Nous sommes partis des loyers nets moyens des ménages installés depuis moins de deux ans, publiés par l'Office fédéral de la statistique dans son tableau par grande ville : 1 683 francs pour un 3 pièces à Lausanne et 2 218 francs pour un 4 pièces à Genève, en 2024. Trois loyers nets donnent une garantie de 5 049 et de 6 654 francs. Nos articles sur les loyers à Lausanne et sur la recherche à Genève en disent plus sur ces deux marchés.
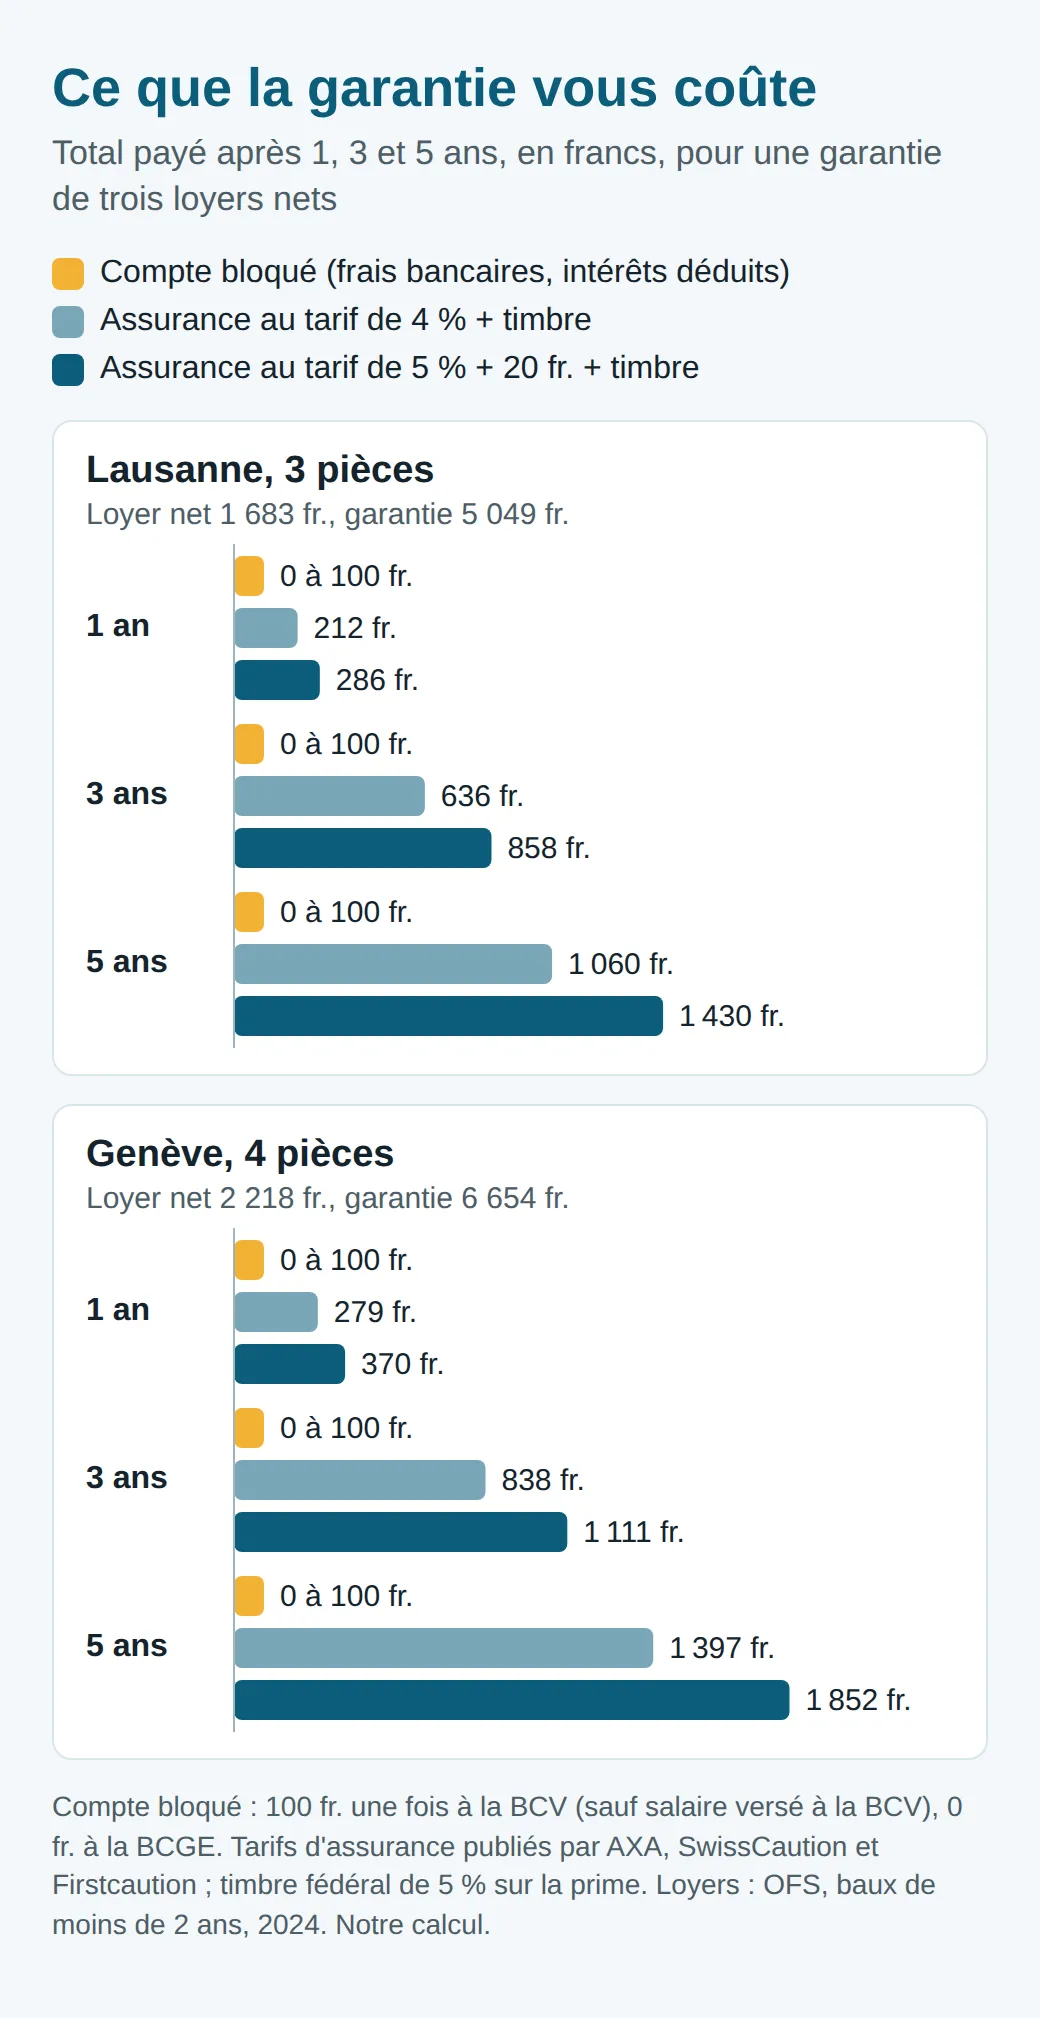
Le graphique simplifie un point : chez Firstcaution, la première année se paie au forfait selon le mois d'entrée, et non au tarif annuel. Avec l'exemple de 120 francs pour une entrée en juillet, la première année coûte moins cher que le graphique ne l'indique. Le remboursement de 20 % promis par Firstcaution, s'il s'applique, ramène les cinq ans lausannois de 1 430 à environ 1 150 francs. SwissCaution prévoit aussi une prime d'inscription forfaitaire, dont ses conditions ne donnent pas le montant. Rien de tout cela ne change l'ordre de grandeur.
Une autre façon de lire ces chiffres aide à décider. Payer 4,2 à 5,7 % par an pour ne pas bloquer votre propre argent, c'est comme l'emprunter à ce taux. L'ASLOCA Genève suggère d'ailleurs de comparer avec un prêt bancaire, dont le taux peut être proche des primes, et de placer la somme empruntée sur un compte de garantie. Si votre argent dort sur un compte d'épargne, l'assurance est une mauvaise affaire. Si vous ne l'avez pas, ou si vous en avez besoin pour le déménagement, elle peut valoir son prix. Et ces primes ne sont jamais remboursées : elles ne viennent pas non plus en déduction de ce que vous devrez si le bailleur réclame.
Quand le bailleur réclame, c'est vous qui payez
Une assurance caution n'est pas une assurance contre les dégâts. AXA l'écrit noir sur blanc : les créances du bailleur ne sont pas prises en charge, « mais uniquement avancées », et vous devez rembourser toutes les dépenses de l'assureur. Cette clause change la façon de voir la prime : vous ne payez pas pour être couvert, vous payez pour ne pas immobiliser la somme.
Le déclenchement, lui, suit les mêmes règles qu'à la banque. Les trois assureurs ne paient le bailleur que sur l'une des pièces prévues par la loi pour un compte bloqué : votre accord écrit, un commandement de payer sans opposition ou un jugement exécutoire. AXA se réserve une exception si ces pièces ne peuvent plus être obtenues, par exemple quand le locataire est parti sans laisser d'adresse. Une fois qu'il a payé, l'assureur prend la place du bailleur, comme le prévoit le Code des obligations, et se retourne contre vous.
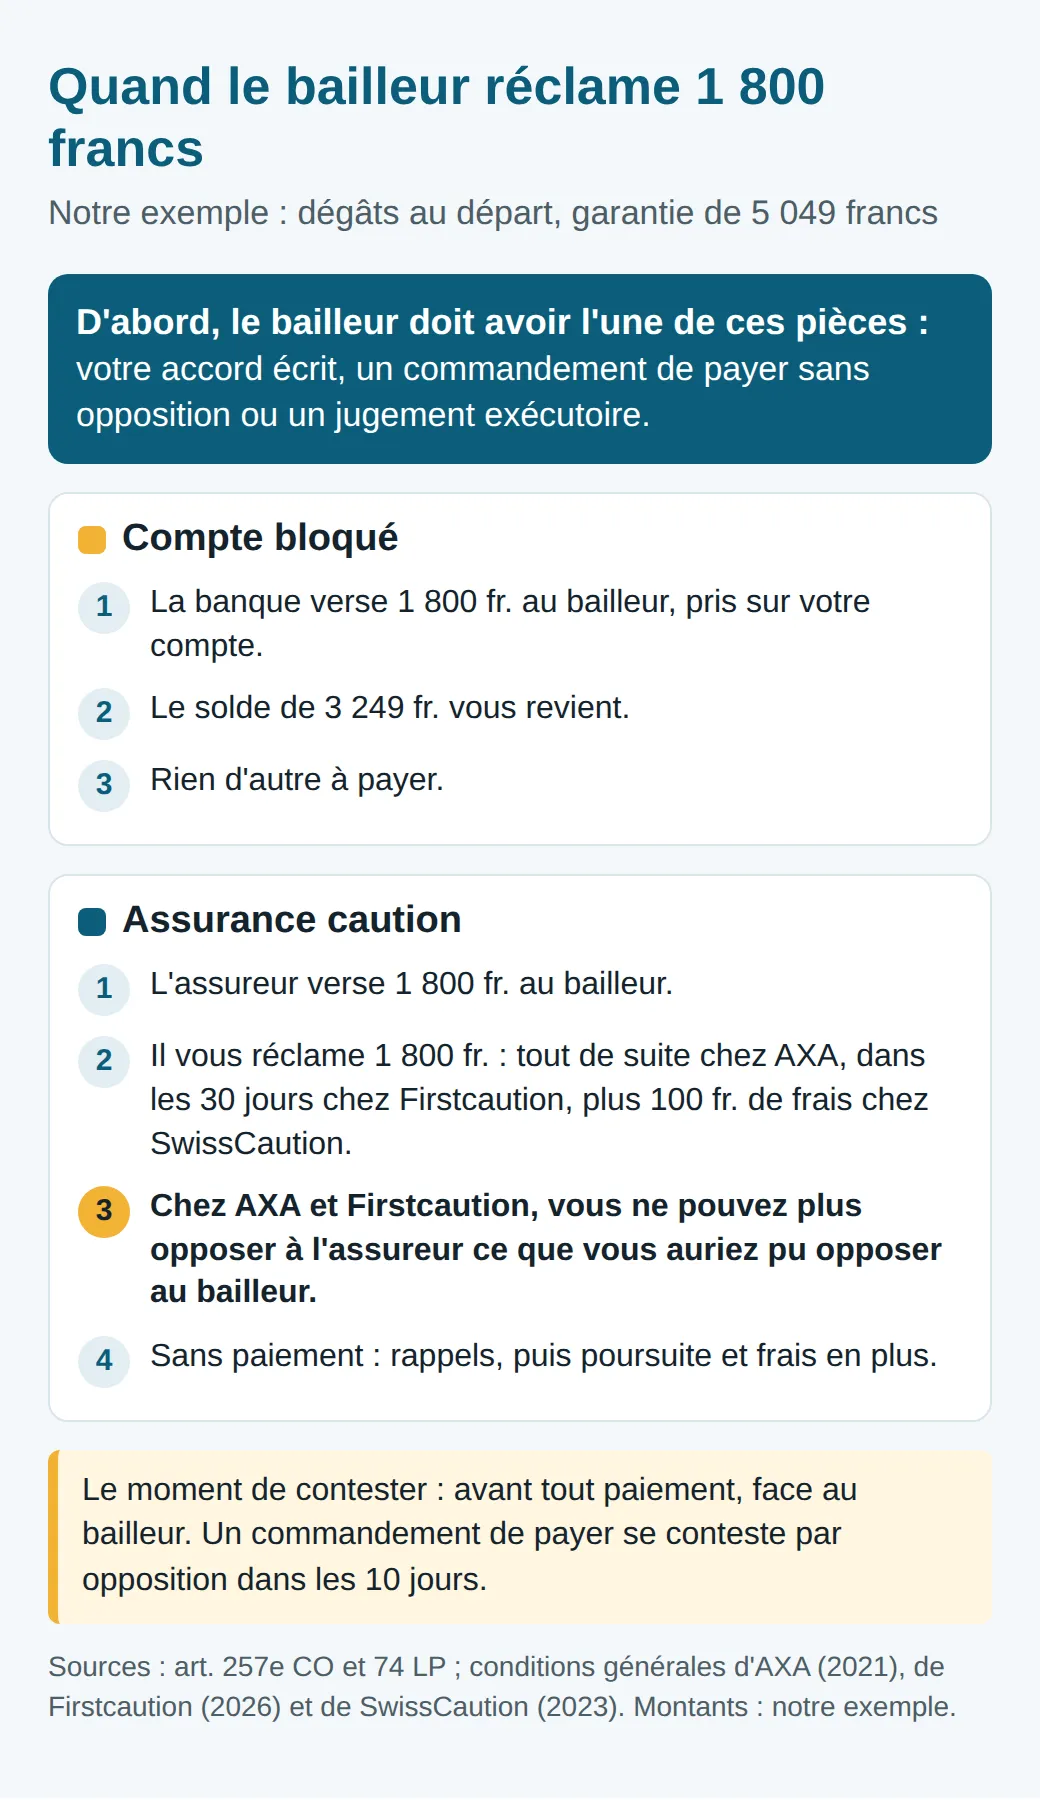
Deux clauses méritent d'être lues avant de signer. La première fixe le délai et les frais : remboursement « immédiat » chez AXA, avec, si elle confie le recouvrement à une société externe, des frais de sommation jusqu'à 90 francs et 60 francs de plus en cas de poursuite ; 30 jours chez Firstcaution, puis 10 jours après un rappel, avec 20 francs au moins par rappel et 200 francs de frais si une poursuite est ouverte ; 100 francs de frais administratifs chez SwissCaution dès que le bailleur fait appel à la garantie. Si vous ne payez pas, la dette peut finir en poursuite à votre nom, ce qui pèse lourd lors de la prochaine recherche de logement.
La seconde clause est plus discrète. Chez AXA comme chez Firstcaution, vous ne pouvez opposer à l'assureur aucune des objections que vous auriez pu faire valoir contre le bailleur. Autrement dit, ces conditions ne vous laissent plus discuter le montant avec l'assureur une fois qu'il a payé. Le moment de contester, c'est avant : à l'état des lieux, par écrit, et surtout face à un commandement de payer, contre lequel vous faites opposition dans les 10 jours. Tant que l'opposition n'est pas levée par un juge, ni la banque ni l'assureur ne paient. Notre article sur l'état des lieux de sortie détaille ce que le bailleur peut vraiment vous facturer.
Un détail romand joue en votre faveur. Dans la partie de ses conditions consacrée aux cantons de Genève, Vaud et Valais, AXA prévoit que le bailleur ne peut faire appel à la garantie que si vous êtes en faillite, s'il a obtenu contre vous un acte de défaut de biens définitif, ou si vous êtes parti à l'étranger et qu'il ne peut plus vous poursuivre en Suisse. C'est la logique du cautionnement simple, le seul admis pour un logement par les lois genevoise et vaudoise : le bailleur doit d'abord se tourner vers vous. Les conditions de SwissCaution et de Firstcaution que nous avons lues ne contiennent pas une telle clause. Posez la question à l'assureur avant de signer.
Les primes peuvent courir après votre départ
Le compte bloqué ne vous coûte plus rien une fois le bail fini, même si la banque garde l'argent jusqu'à ce que le bailleur donne son accord. L'assurance, elle, peut continuer à vous facturer des primes, et les trois assureurs ne règlent pas ce point de la même façon.
Chez AXA, l'obligation de payer s'arrête à la fin du bail, et les primes déjà versées sont rendues au prorata. Chez SwissCaution, vous payez tant que la garantie n'a pas pris fin : il faut que le bailleur renvoie le certificat original signé, ou que vous prouviez avoir quitté le logement depuis plus d'un an sans qu'il ait agi contre vous. Firstcaution demande, pour résilier, le certificat signé par le bailleur ou une déclaration commune, avec un préavis de 30 jours pour la fin d'une année civile ; quand l'assurance prend fin, elle rembourse sur demande la part de prime de l'année en cours, moins 20 francs de frais.
La règle d'un an vient de la loi : si le bailleur n'a engagé ni procès ni poursuite dans l'année qui suit la fin du bail, la garantie doit être libérée. Avec un compte, vous attendez sans frais. Avec certaines assurances, cette année d'attente peut vous coûter une prime de plus. Le réflexe à prendre : le jour de l'état des lieux de sortie, si tout est en ordre, demandez à la régie de signer et de renvoyer le certificat de l'assureur.
Passer de l'assurance au compte en cours de bail
La loi vous laisse une porte de sortie, et elle sert surtout au moment d'un déménagement. Quand vous changez de logement, l'ancienne garantie peut rester bloquée des semaines, voire un an, alors que le nouveau bailleur veut la sienne tout de suite, dans les 30 jours après la signature dans le canton de Vaud. Payer deux garanties en même temps est souvent impossible, et c'est là que l'assurance rend le plus de services.
Une fois l'ancienne garantie libérée, vous pouvez la verser sur un compte bloqué et arrêter l'assurance. Les lois vaudoise et genevoise vous permettent de remplacer la caution par un dépôt en tout temps, et les conditions d'AXA le reprennent pour Genève, Vaud et le Valais. En pratique, il faut que le bailleur libère l'assureur : SwissCaution ne vous libère qu'après la remise d'une nouvelle garantie au bailleur et le renvoi du certificat signé par celui-ci.
Attention à la première année. Chez Firstcaution comme chez SwissCaution, si vous résiliez pendant l'année qui suit la conclusion du contrat, la prime de l'année reste acquise à l'assureur. Le passage au compte devient intéressant dès la deuxième année : sur notre exemple lausannois, chaque année évitée vous laisse 212 à 286 francs.
Quelle formule choisir à la signature
Si vous avez la somme, choisissez le compte bloqué, dans une banque qui ne facture rien ou presque : la BCGE ne facture pas la gestion du compte, et la BCV ne prend rien si votre salaire y est versé. Vous récupérez tout votre argent à la fin, moins ce que le bailleur obtient avec votre accord, par une poursuite ou par un jugement. Si vous ne l'avez pas, ou si votre ancienne garantie est encore bloquée, l'assurance est une solution d'attente raisonnable, à condition de la traiter comme telle.
Avant de signer une assurance, vérifiez quatre choses dans les conditions générales : le tarif timbre compris, les frais quand le bailleur fait appel à la garantie, le délai pour rembourser l'assureur, et le moment où les primes s'arrêtent. Faites confirmer par écrit que la régie l'accepte. Et prévoyez dès le départ de passer à un compte bloqué quand vous le pourrez.
Un autre délai court au même moment : si le loyer vous paraît trop élevé, vous avez 30 jours après la remise des clés pour contester le loyer initial. Si vous cherchez encore, les annonces de Lausanne et de Genève se trouvent ici :
Questions fréquentes
Un parent peut-il se porter garant à la place d'une garantie bancaire ?
Oui, mais à Genève et dans le canton de Vaud, la loi n'admet pour un logement que le cautionnement simple, et seulement si vous le demandez. Avec ce type de caution, le bailleur doit en principe d'abord se tourner vers vous. Vous gardez le droit de remplacer la caution par un dépôt bancaire en tout temps.
Que se passe-t-il en colocation si un colocataire part ?
Les conditions des assureurs rendent tous les preneurs responsables ensemble. AXA écrit qu'elle peut réclamer la totalité du montant à l'un ou l'autre des colocataires. Si l'un d'eux quitte le bail, annoncez-le à l'assureur : Firstcaution demande d'être informée par écrit dans les 14 jours de tout changement du bail.
Votre garantie est-elle protégée si la banque fait faillite ?
L'argent du compte est à votre nom et vous appartient. UBS indique qu'un compte de garantie de loyer est couvert par la protection suisse des déposants jusqu'à 100 000 francs par client. Ce plafond vaut pour l'ensemble de vos avoirs dans la même banque.
Un assureur peut-il refuser de vous couvrir ?
Oui. AXA, Firstcaution et SwissCaution vérifient votre solvabilité, et Firstcaution comme AXA se réservent le droit de refuser une demande sans donner de motif. Si vous avez des poursuites, le compte bloqué reste la voie la plus sûre, puisqu'une banque ne vous demande que le montant.
Autres articles du blog
Tous les articles
Coopérative d'habitation à Lausanne : comment entrer en 2026
Coopérative d'habitation à Lausanne ou Genève : qui peut adhérer, combien coûtent les parts sociales et comment marchent les listes d'attente en 2026.
État des lieux de sortie en Suisse : usure normale ou dégât
Usure normale, durées de vie du tableau paritaire, avis des défauts, conciliation : ce que vous payez vraiment à l'état des lieux de sortie en Suisse romande.
Prix des loyers à Lausanne : les chiffres 2024 par pièces
Loyer moyen à Lausanne selon le nombre de pièces, pour un bail récent ou ancien, par quartier et dans les communes voisines, selon l'OFS et Statistique Vaud.