Assicurazione cauzione o conto bloccato: il vero costo
Il calcolo in breve
Un conto di garanzia bloccato non Le costa quasi nulla: tra 0 e 100 franchi di spese una tantum alla BCV o alla BCGE, e interessi vicini allo zero. Un'assicurazione cauzione affitto costa ogni anno dal 4,2 al 5,7% della cauzione, senza restituzione: da 1'060 a 1'430 franchi in cinque anni per un 3 locali in affitto a Losanna. E se il locatore chiede dei soldi, l'assicuratore paga, poi li chiede a Lei.
L'assicurazione quindi non sostituisce la cauzione: Le evita di immobilizzare la somma, in cambio di un premio. È utile se il giorno della firma non ha il denaro, o se la vecchia cauzione è ancora bloccata. In tutti gli altri casi il calcolo pende nettamente verso il conto. Abbiamo letto le leggi di Ginevra e di Vaud, le tariffe di due banche cantonali e le condizioni generali di tre assicuratori, AXA, SwissCaution e Firstcaution, che citiamo senza stilare una classifica.
Cosa chiede la legge alla firma del contratto
Il locatore può chiedere una garanzia, ma il Codice delle obbligazioni le pone dei limiti. Per un'abitazione non può superare tre pigioni mensili. Se la versa in denaro, il locatore deve depositarla in banca, su un conto intestato all'inquilino. I Cantoni possono aggiungere regole proprie, e sia Ginevra sia Vaud l'hanno fatto.
Nel Cantone di Vaud, le regole locative cantonali, le Règles et usages locatifs (PDF in francese), che si applicano a tutti i contratti dal 1° luglio 2026 (in francese), precisano due punti. La cauzione non supera tre pigioni nette, cioè senza le spese accessorie. E Lei deve dimostrare di averla costituita entro 30 giorni dalla firma, al più tardi il giorno in cui entra nell'appartamento. Le stesse regole prevedono le due vie: un deposito in banca o un organisme de cautionnement, cioè un ente che presta fideiussioni.
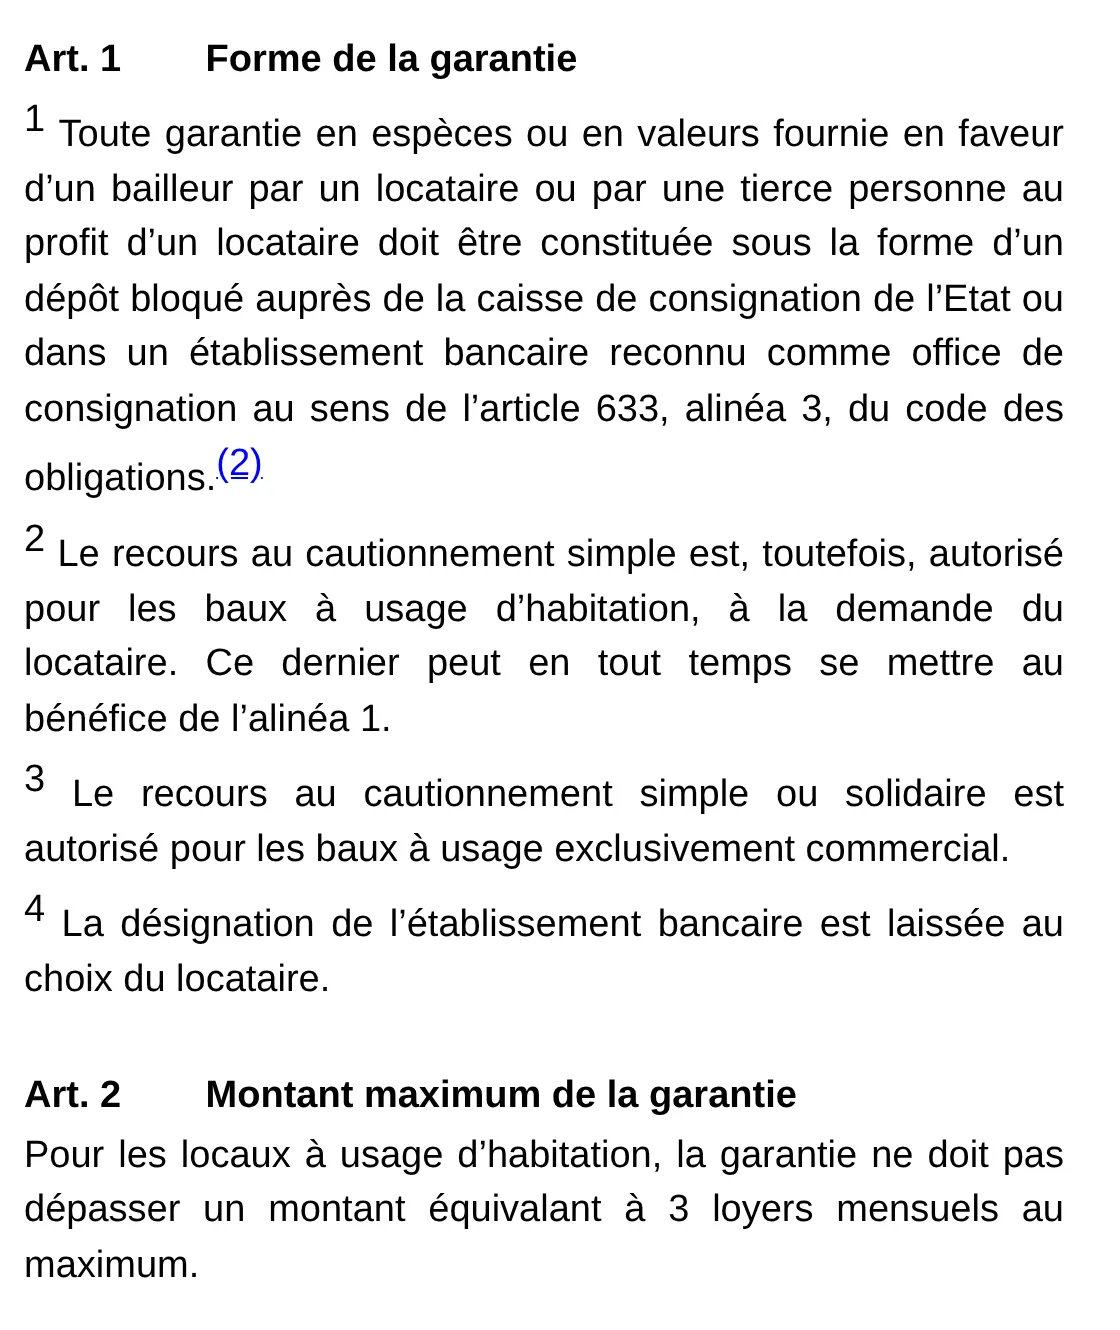
La legge vodese sulle garanzie locative (in francese) aggiunge una protezione. Per un'abitazione è ammessa solo la fideiussione semplice, e solo su richiesta espressa dell'inquilino. Nessuno può quindi imporLe un'assicurazione al posto di un conto. E Lei può, in qualsiasi momento, sostituire la fideiussione con un deposito dello stesso importo.
A Ginevra, la legge che protegge le garanzie fornite dagli inquilini (in francese) dice la stessa cosa, quasi parola per parola.
La stessa legge obbliga la banca a remunerare il conto almeno al tasso di risparmio abituale della Banque Cantonale de Genève (BCGE). Resta una domanda a cui i testi non rispondono: il locatore deve accettare un'assicurazione? AXA scrive che può rifiutarla ed esigere un deposito bancario. L'ASLOCA di Ginevra, l'associazione degli inquilini, osserva in un articolo del 2019 (in francese) che le amministrazioni immobiliari di solito la accettano, ma che conviene farselo confermare prima. Lo chieda per iscritto, prima di pagare il primo premio.
Quanto costa davvero un conto bloccato
Costa quasi nulla di spese, ma non rende quasi nulla. Alla Banque Cantonale Vaudoise (BCV), il tasso del conto garanzia d'affitto (in francese) è dello 0,00% dal 1° maggio 2026. La banca fattura 100 franchi per conto (in francese), una sola volta, se non è già cliente, e il suo opuscolo delle tariffe (in francese) La esonera se ha un conto privato attivo presso la BCV, per esempio quello su cui Le viene versato lo stipendio.
Alla BCGE la gestione del conto (in francese) è gratuita, e la sua tabella dei tassi (in inglese) al 1° ottobre 2026 indica lo 0,01% per la garanzia d'affitto, esattamente il tasso del suo conto di risparmio. Su una cauzione di 5'049 franchi fanno 50 centesimi l'anno. Gli interessi sono Suoi: la legge vodese precisa che può prelevarli con la sola Sua firma.
Il vero costo del conto bloccato, quindi, non compare su nessuna fattura. È ciò che quel denaro avrebbe potuto rendere altrove, o il debito che avrebbe potuto evitare con quei soldi. Rispetto a un conto di risparmio la differenza è minima: il tasso di risparmio della BCV è dello 0,025%. Diventa reale solo se ha un uso migliore per quella somma, o se semplicemente non ce l'ha.
Quanto costa un'assicurazione cauzione affitto
I tre assicuratori pubblicano le loro tariffe, e il premio si calcola sull'importo della cauzione, non sulla pigione. A questo si aggiunge la tassa di bollo federale, il 5% del premio, che grava su tutte le assicurazioni di questo tipo. La differenza si gioca poi sulle spese e su ciò che succede il giorno in cui il locatore chiede dei soldi.
| Assicuratore | Premio annuo | Altre spese pubblicate | Se il locatore chiede dei soldi |
|---|---|---|---|
| AXA | 4% della cauzione, più il bollo | Nessuna tassa d'entrata; 10% di sconto con la sua RC privata | Rimborso tempestivo, interessi e costi compresi |
| SwissCaution | 5% della cauzione, più CHF 20 e il bollo | Premio d'iscrizione forfettario, importo non pubblicato | Rimborso tempestivo, più CHF 100 di spese |
| Firstcaution | 5% dal 2° anno, più CHF 20 e il bollo | Primo anno forfettario: CHF 120 nel suo esempio (cauzione di CHF 3'900, entrata a luglio) | Rimborso entro 30 giorni; CHF 200 se viene avviata un'esecuzione |
Le fonti di questa tabella sono la pagina dell'offerta di AXA e le sue condizioni generali, le condizioni generali di SwissCaution e, per Firstcaution, la sua pagina delle tariffe e le sue condizioni generali. Tutti offrono sconti. SwissCaution annuncia il 10% per chi ha meno di 26 anni e uno sconto fedeltà del 10% dal compimento del secondo anno. Firstcaution promette di restituire il 20% dei premi alla fine del contratto se il locatore non ha avanzato alcuna pretesa, se Lei ha sempre pagato puntualmente e se il contratto è durato almeno 12 mesi. AXA limita la sua garanzia a 20'000 franchi.
In percentuale, la tariffa del 4% diventa il 4,2% con il bollo. La tariffa del 5% più 20 franchi diventa il 5,7% per una cauzione di circa 5'000 franchi, perché i 20 franchi pesano di più su un importo piccolo. Resta da tradurre queste percentuali in franchi.
Il calcolo su 1, 3 e 5 anni a Losanna e a Ginevra
Per un 3 locali a Losanna, l'assicurazione Le costa tra 1'060 e 1'430 franchi in cinque anni. Per un 4 locali a Ginevra, tra 1'397 e 1'852 franchi. Siamo partiti dalle pigioni nette medie delle economie domestiche che occupano l'alloggio da meno di due anni, pubblicate dall'Ufficio federale di statistica (UST) nella sua tabella per grande città: 1'683 franchi per un 3 locali a Losanna e 2'218 franchi per un 4 locali a Ginevra, nel 2024. Tre pigioni nette danno una cauzione di 5'049 e di 6'654 franchi. I nostri articoli sulle pigioni a Losanna e sulla ricerca di un alloggio a Ginevra approfondiscono questi due mercati.
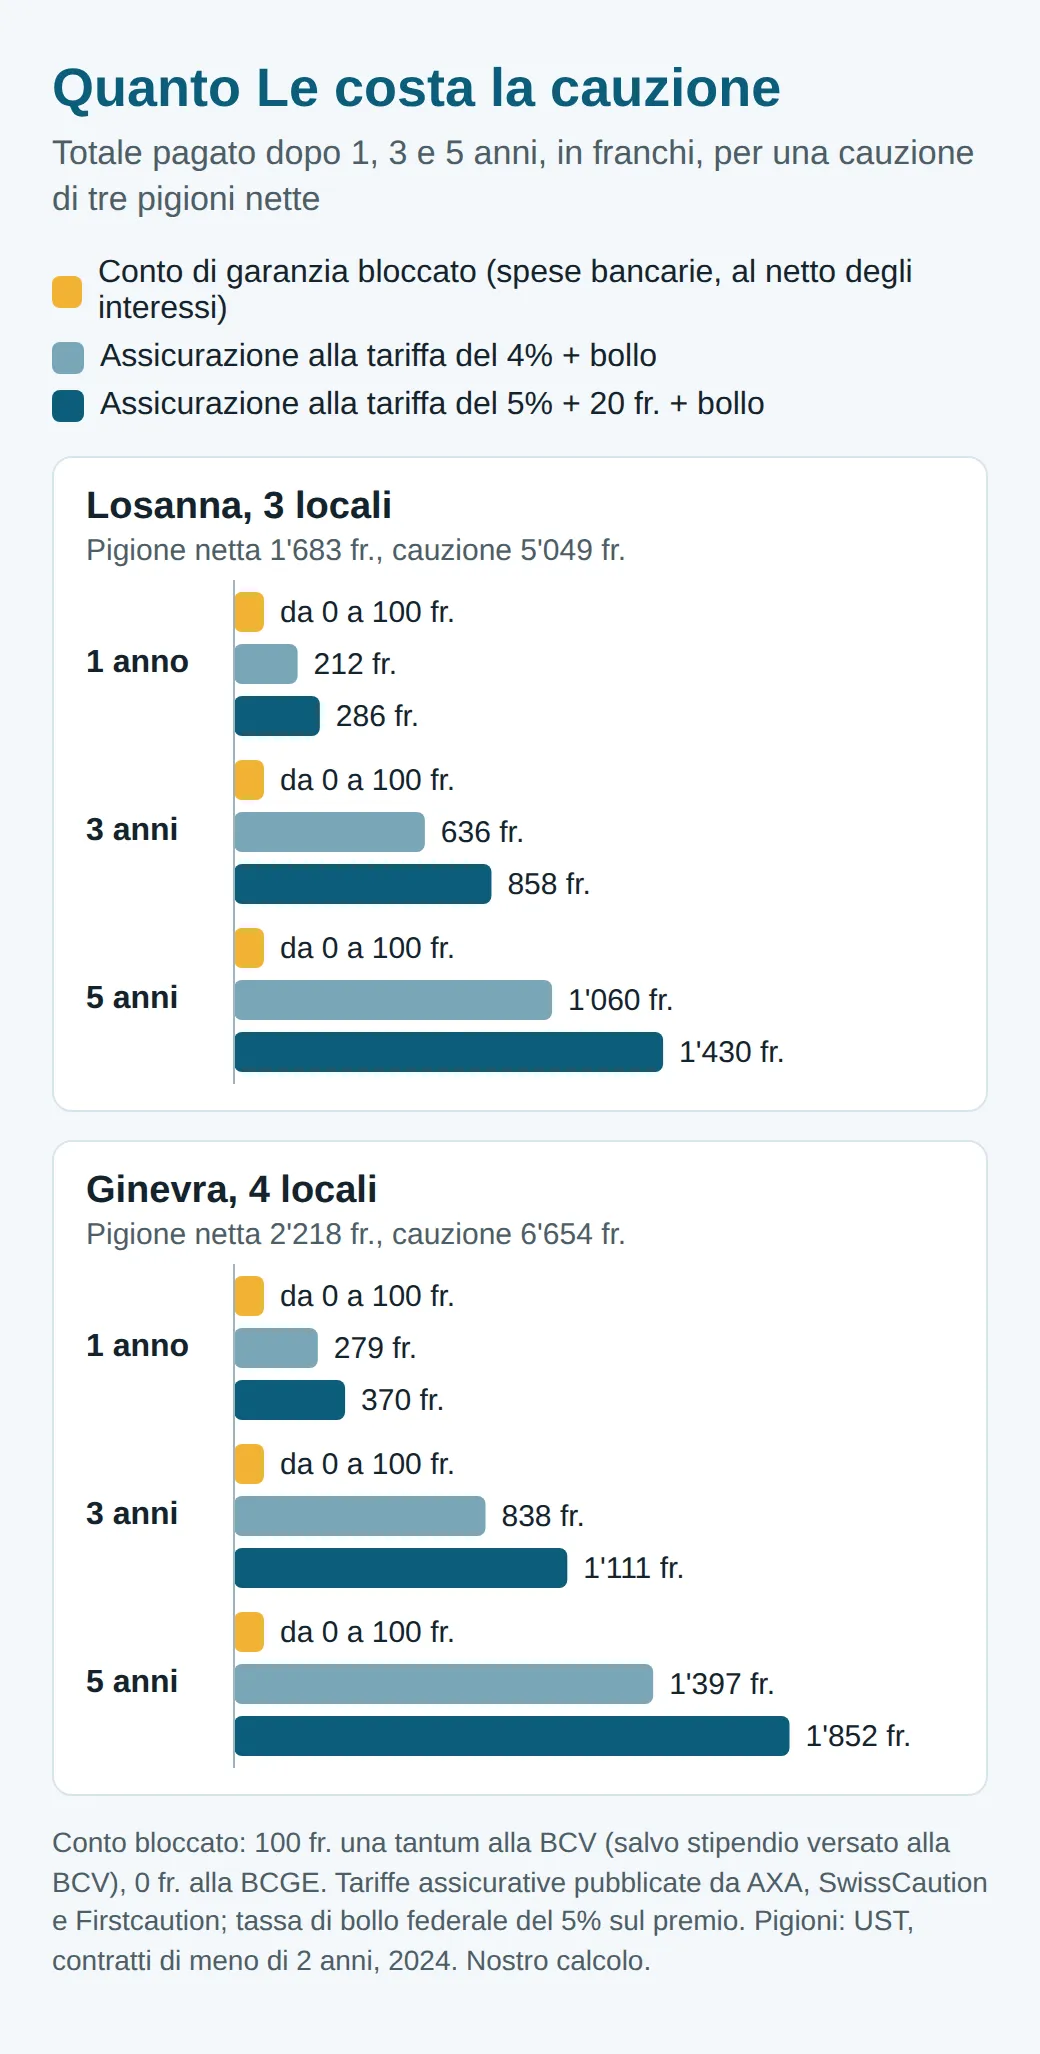
Il grafico semplifica un punto: con Firstcaution il primo anno si paga a forfait secondo il mese d'entrata, non alla tariffa annua. Con l'esempio di 120 franchi per un'entrata a luglio, il primo anno costa meno di quanto indichi il grafico. Il rimborso del 20% promesso da Firstcaution, se si applica, porta il totale su cinque anni a Losanna da 1'430 a circa 1'150 franchi. Anche SwissCaution prevede un premio d'iscrizione forfettario, di cui le sue condizioni non indicano l'importo. Nulla di tutto ciò cambia l'ordine di grandezza.
C'è un altro modo di leggere queste cifre, e aiuta a decidere. Pagare dal 4,2 al 5,7% l'anno per non bloccare il proprio denaro equivale a prenderlo in prestito a quel tasso. L'ASLOCA di Ginevra suggerisce del resto di fare il confronto con un prestito bancario, il cui tasso può essere vicino ai premi, e di versare la somma presa in prestito su un conto di garanzia. Se i Suoi soldi sono fermi su un conto di risparmio, l'assicurazione è un cattivo affare. Se non li ha, o se Le servono per il trasloco, può valere il suo prezzo. E questi premi non vengono mai rimborsati: non vengono nemmeno dedotti da quanto dovrà pagare se il locatore chiede dei soldi.
Quando il locatore chiede dei soldi, paga Lei
Un'assicurazione cauzione affitto non paga i danni al posto Suo. AXA lo scrive nero su bianco: non si fa carico delle pretese del locatore, «bensì semplicemente ne anticipa l'importo», e Lei deve rimborsare ad AXA tutti gli oneri sostenuti. Questa clausola cambia il modo di vedere il premio: non paga per essere coperto, paga per non immobilizzare la somma.
Il pagamento al locatore segue le stesse regole della banca. I tre assicuratori pagano il locatore solo in base a uno dei documenti previsti dalla legge per un conto bloccato: il Suo consenso scritto, un precetto esecutivo senza opposizione o una sentenza esecutiva. AXA si riserva un'eccezione se questi documenti non si possono più ottenere, per esempio quando l'inquilino è partito senza lasciare un indirizzo. Una volta pagato, l'assicuratore subentra nei diritti del locatore, come prevede il Codice delle obbligazioni, e si rivale su di Lei.
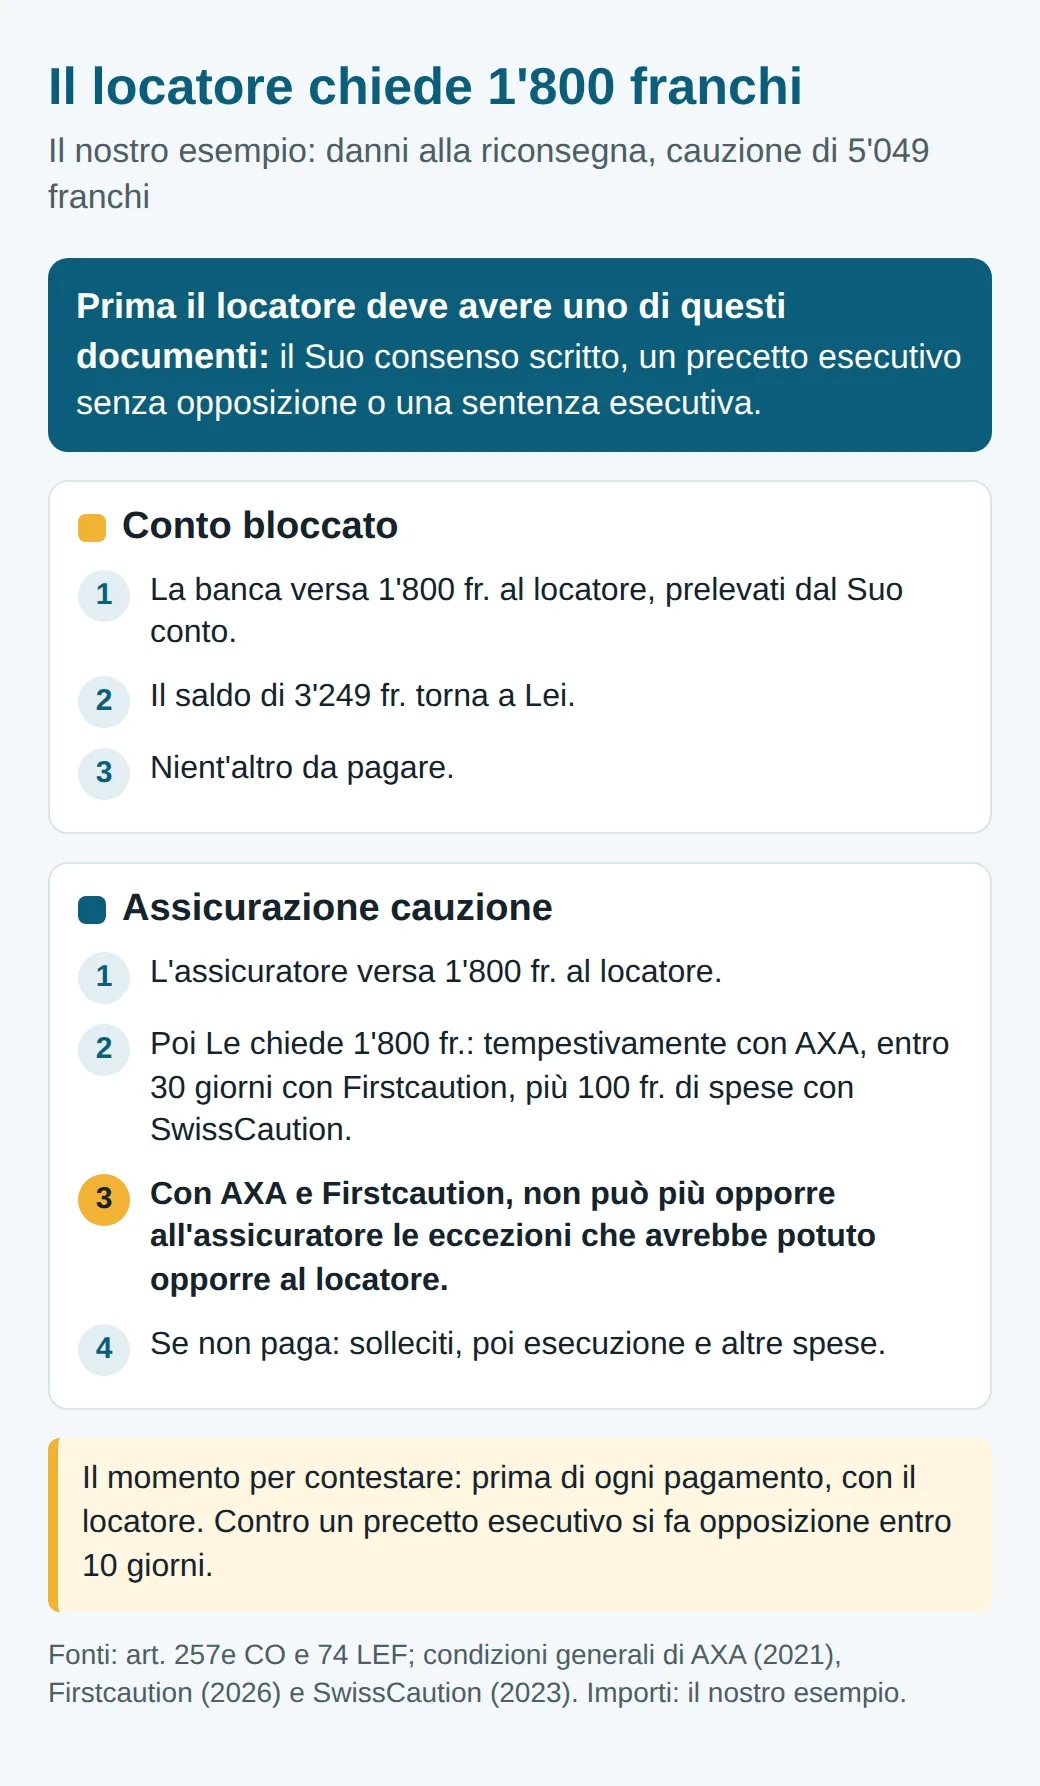
Due clausole meritano di essere lette prima di firmare. La prima fissa il termine e le spese. AXA chiede il rimborso «tempestivamente» e, se affida l'incasso a una società esterna, applica spese di sollecito fino a 90 franchi e una commissione di 60 franchi in caso di esecuzione. Firstcaution concede 30 giorni, poi 10 giorni dopo un sollecito, con almeno 20 franchi per sollecito e 200 franchi di spese se viene avviata un'esecuzione. SwissCaution fattura 100 franchi di spese amministrative non appena il locatore ricorre alla garanzia. Se non paga, il debito può finire in un'esecuzione a Suo nome, che pesa molto quando cercherà il prossimo alloggio.
La seconda clausola è meno visibile. Sia con AXA sia con Firstcaution, Lei non può opporre all'assicuratore nessuna delle eccezioni che avrebbe potuto far valere contro il locatore. In altre parole, con queste condizioni non può più discutere l'importo con l'assicuratore una volta che ha pagato. Il momento per contestare è prima: alla riconsegna dell'appartamento, per iscritto, e soprattutto davanti a un precetto esecutivo, contro cui fa opposizione entro 10 giorni. Finché un giudice non ha rigettato l'opposizione, né la banca né l'assicuratore pagano. Il nostro articolo sul verbale di riconsegna spiega che cosa il locatore può davvero addebitarLe.
Un dettaglio della Svizzera romanda gioca a Suo favore. Nella parte delle condizioni dedicata ai Cantoni di Ginevra, Vaud e Vallese, AXA prevede che il locatore possa ricorrere alla garanzia solo se Lei è in fallimento, se il locatore ha ottenuto contro di Lei un attestato definitivo di carenza di beni, o se Lei ha trasferito il domicilio all'estero e in Svizzera non è più possibile procedere contro di Lei. È la logica della fideiussione semplice, l'unica ammessa per un'abitazione dalle leggi ginevrina e vodese: il locatore deve prima rivolgersi a Lei. Le condizioni di SwissCaution e di Firstcaution che abbiamo letto non contengono una clausola simile. Lo chieda all'assicuratore prima di firmare.
I premi possono continuare dopo il trasloco
Il conto bloccato non Le costa più nulla una volta finita la locazione, anche se la banca trattiene il denaro finché il locatore non dà il suo consenso. L'assicurazione invece può continuare a fatturarLe dei premi, e i tre assicuratori non regolano la questione allo stesso modo.
Con AXA l'obbligo di pagare cessa con la fine del contratto di locazione, e i premi già versati vengono rimborsati in proporzione. Con SwissCaution si paga finché la garanzia non si è estinta: serve che il locatore rispedisca il certificato originale firmato, oppure che Lei dimostri di aver lasciato l'alloggio da più di un anno senza che il locatore abbia agito contro di Lei. Per disdire, Firstcaution chiede il certificato firmato dal locatore o una dichiarazione congiunta, con un preavviso di 30 giorni per la fine di un anno civile; quando l'assicurazione finisce, rimborsa su richiesta la parte di premio dell'anno in corso, meno 20 franchi di spese.
La regola di un anno viene dalla legge: se entro un anno dalla fine della locazione il locatore non ha avviato né una causa né un'esecuzione, la garanzia deve essere liberata. Con un conto si aspetta senza spese. Con alcune assicurazioni quell'anno di attesa può costarLe un premio in più. Un consiglio pratico: il giorno della riconsegna, se tutto è in ordine, chieda all'amministrazione di firmare e rispedire il certificato dell'assicuratore.
Passare dall'assicurazione al conto durante la locazione
La legge Le lascia una via d'uscita, che serve soprattutto al momento di un trasloco. Quando cambia alloggio, la vecchia cauzione può restare bloccata per settimane, persino un anno, mentre il nuovo locatore vuole subito la sua, entro 30 giorni dalla firma nel Cantone di Vaud. Pagare due cauzioni contemporaneamente è spesso impossibile, ed è lì che l'assicurazione si rivela più utile.
Una volta liberata la vecchia cauzione, può versarla su un conto bloccato e disdire l'assicurazione. Le leggi vodese e ginevrina Le permettono di sostituire la fideiussione con un deposito in qualsiasi momento, e le condizioni di AXA per la Svizzera romanda lo prevedono anch'esse. In pratica serve che il locatore liberi l'assicuratore: SwissCaution La libera solo dopo la consegna di una nuova garanzia al locatore e il rinvio del certificato firmato da quest'ultimo.
Attenzione al primo anno. Sia con Firstcaution sia con SwissCaution, se disdice durante l'anno successivo alla conclusione del contratto, il premio di quell'anno resta all'assicuratore. Il passaggio al conto diventa interessante dal secondo anno: nel nostro esempio losannese, ogni anno evitato Le lascia in tasca da 212 a 286 franchi.
Quale soluzione scegliere alla firma
Se ha la somma, scelga il conto bloccato, in una banca che non fattura nulla o quasi: la BCGE non fa pagare la gestione del conto, e la BCV non prende nulla se il Suo stipendio viene versato lì. Alla fine recupera tutto il Suo denaro, meno ciò che il locatore ottiene con il Suo consenso, con un'esecuzione o con una sentenza. Se non ce l'ha, o se la vecchia cauzione è ancora bloccata, l'assicurazione è una soluzione ponte ragionevole, a patto di trattarla come tale.
Prima di firmare un'assicurazione, verifichi quattro cose nelle condizioni generali: la tariffa bollo compreso, le spese quando il locatore ricorre alla garanzia, il termine per rimborsare l'assicuratore e il momento in cui i premi si fermano. Si faccia confermare per iscritto che l'amministrazione la accetta. E preveda fin dall'inizio di passare a un conto bloccato appena possibile.
Nello stesso periodo corre un altro termine: se la pigione Le sembra troppo alta, ha 30 giorni dalla consegna delle chiavi per contestare la pigione iniziale. Se sta ancora cercando, gli annunci di Losanna e Ginevra sono qui:
Domande frequenti
Un genitore può fare da garante al posto della cauzione bancaria?
Sì, ma a Ginevra e nel Cantone di Vaud la legge ammette per un'abitazione solo la fideiussione semplice, e solo se è Lei a chiederla. Con questo tipo di fideiussione il locatore deve di regola rivolgersi prima a Lei. Lei mantiene il diritto di sostituire la fideiussione con un deposito bancario in qualsiasi momento.
Cosa succede alla garanzia d'affitto se un coinquilino se ne va?
Le condizioni degli assicuratori rendono tutti i contraenti responsabili in solido. AXA scrive che può chiedere l'intero importo all'uno o all'altro dei coinquilini. Se uno di loro esce dal contratto di locazione, lo comunichi all'assicuratore: Firstcaution chiede di essere informata per iscritto entro 14 giorni di ogni modifica del contratto.
La cauzione d'affitto è al sicuro se la banca fallisce?
Il denaro sul conto è intestato a Lei e Le appartiene. UBS indica che un conto di garanzia d'affitto è coperto dalla garanzia dei depositi svizzera fino a 100'000 franchi per cliente. Questo limite vale per l'insieme dei Suoi averi presso la stessa banca.
Un'assicurazione cauzione affitto può rifiutare la richiesta?
Sì. AXA, Firstcaution e SwissCaution verificano la Sua solvibilità, e sia Firstcaution sia AXA si riservano il diritto di rifiutare una richiesta senza indicarne i motivi. Se ha delle esecuzioni a carico, il conto bloccato resta la via più sicura, perché una banca Le chiede solo l'importo.
Altri articoli del blog
Tutti gli articoli
Cooperativa d'abitazione a Losanna: come entrarci nel 2026
Cooperative d'abitazione a Losanna e Ginevra: chi può aderire, quanto costano le quote sociali e come funzionano le liste d'attesa nel 2026.
Riconsegna dell'appartamento in Svizzera: usura o danno?
Usura normale, durata di vita degli oggetti, avviso dei difetti, conciliazione: cosa paga davvero alla riconsegna dell'appartamento in Svizzera romanda.
Affitti a Losanna: le cifre 2024 per numero di locali
Affitto medio a Losanna per numero di locali, con contratti recenti o di lunga data, per quartiere e nei Comuni vicini: cifre dell'UST e di Statistique Vaud.