Mietkautionsversicherung oder Konto: die wahren Kosten
Die Rechnung in Kürze
Ein Mietkautionskonto kostet Sie fast nichts: einmalig 0 bis 100 Franken Gebühren bei der BCV oder der BCGE, und Zinsen nahe null. Eine Mietkautionsversicherung kostet jedes Jahr 4,2 bis 5,7 % der Kaution, ohne dass Sie etwas zurückbekommen, also 1'060 bis 1'430 Franken in fünf Jahren für eine 3-Zimmer-Wohnung in Lausanne. Und fordert der Vermieter Geld, zahlt der Versicherer, und dann fordert er es von Ihnen zurück.
Die Versicherung ersetzt die Kaution also nicht: Sie erspart Ihnen gegen eine Prämie, die Summe auf einem Konto zu binden. Das hilft, wenn Sie das Geld am Tag der Unterschrift nicht haben oder Ihre alte Kaution noch gesperrt ist. In allen anderen Fällen spricht die Rechnung klar für das Konto. Wir haben die Gesetze von Genf und Waadt gelesen, die Tarife zweier Kantonalbanken und die Allgemeinen Versicherungsbedingungen von drei Versicherern, AXA, SwissCaution und Firstcaution, die wir zitieren, ohne eine Rangliste aufzustellen.
Was das Gesetz beim Vertragsabschluss verlangt
Der Vermieter darf eine Sicherheit verlangen, aber das Obligationenrecht setzt ihr Grenzen. Bei einer Wohnung darf sie drei Monatsmieten nicht übersteigen. Leisten Sie sie in Geld, muss der Vermieter sie bei einer Bank auf einem Konto auf den Namen des Mieters hinterlegen. Die Kantone dürfen eigene Regeln hinzufügen, und Genf wie Waadt haben das getan.
Im Kanton Waadt präzisieren die Mietregeln, die Règles et usages locatifs (auf Französisch), die seit dem 1. Juli 2026 für alle Mietverträge gelten (auf Französisch), zwei Punkte. Die Kaution beträgt höchstens drei Nettomieten, also ohne Nebenkosten. Und Sie müssen innert 30 Tagen nach der Unterzeichnung belegen, dass sie geleistet ist, spätestens am Tag, an dem Sie einziehen. Dieselben Regeln sehen beide Wege vor: ein Depot bei einer Bank oder eine Bürgschaftsstelle («organisme de cautionnement»).
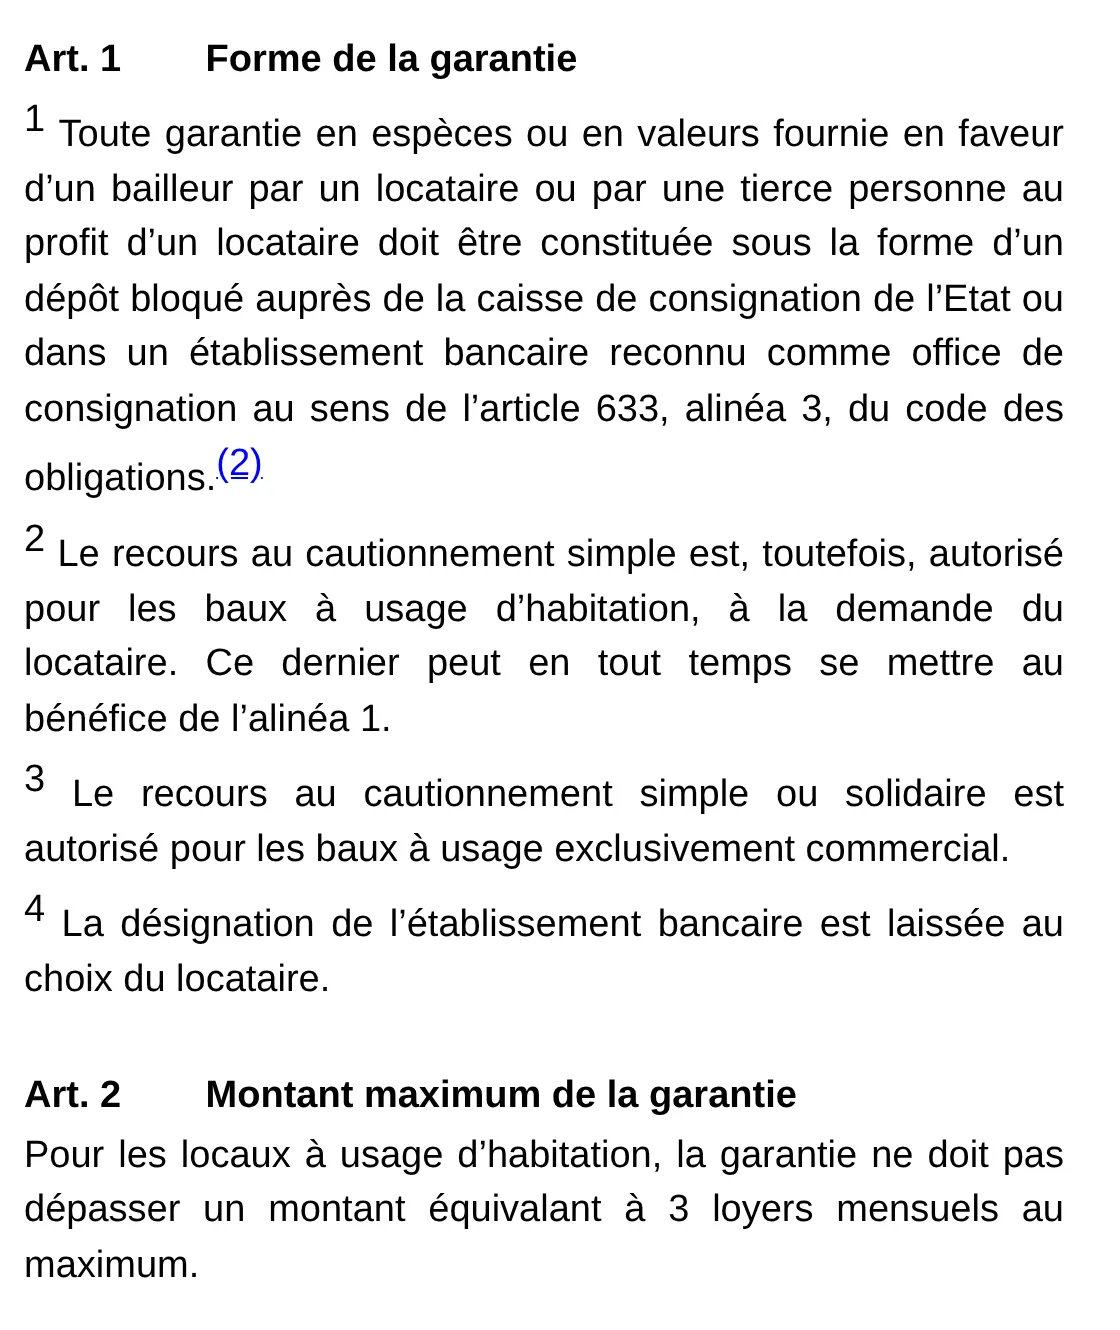
Das Waadtländer Gesetz über die Mietkautionen (auf Französisch) fügt einen Schutz hinzu. Bei einer Wohnung ist nur die einfache Bürgschaft zulässig, und nur auf ausdrücklichen Wunsch des Mieters. Niemand kann Ihnen also eine Versicherung anstelle eines Kontos aufzwingen. Und Sie können die Bürgschaft jederzeit durch ein Depot in gleicher Höhe ersetzen.
In Genf sagt das Gesetz zum Schutz der Mietkautionen (auf Französisch) fast wörtlich dasselbe.
Dasselbe Gesetz verpflichtet die Bank, das Konto mindestens zum üblichen Sparzins der Genfer Kantonalbank zu verzinsen. Eine Frage regeln die Texte nicht: Muss der Vermieter eine Versicherung akzeptieren? AXA schreibt, er könne sie ablehnen und ein Bankdepot verlangen. Die ASLOCA Genève, der Genfer Mieterverband, stellt in einem Artikel von 2019 (auf Französisch) fest, dass die Verwaltungen sie in der Regel akzeptieren, man sich das aber vorher bestätigen lassen sollte. Verlangen Sie die Bestätigung schriftlich, bevor Sie die erste Prämie zahlen.
Was ein Mietkautionskonto wirklich kostet
An Gebühren fast nichts, und es bringt auch fast nichts ein. Bei der Waadtländer Kantonalbank BCV liegt der Zins des Mietkautionskontos (auf Französisch) seit dem 1. Mai 2026 bei 0,00 %. Die Bank verrechnet 100 Franken pro Konto (auf Französisch), einmalig, wenn Sie noch nicht Kunde sind, und laut ihrer Tarifbroschüre (auf Französisch) entfällt die Gebühr, wenn Sie bei ihr ein aktives Privatkonto haben, auf das zum Beispiel Ihr Lohn fliesst.
Bei der Genfer Kantonalbank BCGE fallen für das Mietkautionskonto keine Kontoführungsgebühren an, und ihre Zinstabelle (auf Englisch) nennt per 1. Oktober 2026 für die Mietkaution 0,01 %, genau den Satz ihres Sparkontos. Bei einer Kaution von 5'049 Franken macht das 50 Rappen im Jahr. Die Zinsen gehören Ihnen: Das Waadtländer Gesetz hält fest, dass Sie sie mit Ihrer Unterschrift allein abheben können.
Die wahren Kosten des Mietkautionskontos stehen also auf keiner Rechnung. Sie liegen in dem, was dieses Geld anderswo hätte einbringen können, oder in den Schulden, die Sie damit hätten vermeiden können. Gegenüber einem Sparkonto ist der Unterschied winzig: Der Sparzins der BCV liegt bei 0,025 %. Spürbar wird er erst, wenn Sie für die Summe eine bessere Verwendung haben, oder wenn Sie sie schlicht nicht haben.
Was eine Mietkautionsversicherung kostet
Die drei Versicherer veröffentlichen ihre Tarife, und sie richten sich nach der Höhe der Kaution, nicht nach der Miete. Dazu kommt die eidgenössische Stempelabgabe, 5 % der Prämie, die alle Versicherungen dieser Art betrifft. Den Unterschied machen danach die Gebühren und das, was an dem Tag geschieht, an dem der Vermieter Geld fordert.
| Versicherer | Jahresprämie | Weitere veröffentlichte Kosten | Wenn der Vermieter fordert |
|---|---|---|---|
| AXA | 4 % der Kaution, plus Stempelabgabe | Keine Eintrittsgebühr; 10 % Rabatt mit ihrer Privathaftpflicht | Rückzahlung umgehend, mit Zinsen und Kosten |
| SwissCaution | 5 % der Kaution, plus 20 Fr. und Stempelabgabe | Pauschale Beitrittsprämie, Betrag nicht veröffentlicht | Rückzahlung ohne Verzug, plus 100 Fr. Gebühren |
| Firstcaution | 5 % ab dem 2. Jahr, plus 20 Fr. und Stempelabgabe | 1. Jahr pauschal: 120 Fr. in ihrem Beispiel (Kaution 3'900 Fr., Einzug im Juli) | Rückzahlung innert 30 Tagen; 200 Fr. bei einer Betreibung |
Quellen dieser Tabelle sind die Angebotsseite von AXA und ihre Allgemeinen Vertragsbedingungen (AVB), die Allgemeinen Versicherungsbedingungen von SwissCaution und, für Firstcaution, ihre Tarifseite und ihre Allgemeinen Versicherungsbedingungen. Alle bieten Rabatte an. SwissCaution nennt 10 % für unter 26-Jährige und 10 % Treuerabatt ab dem zweiten vollendeten Jahr. Firstcaution verspricht, am Ende des Vertrags 20 % der Prämien zurückzuzahlen, wenn der Vermieter keine Forderung gestellt hat, Sie immer pünktlich bezahlt haben und der Vertrag mindestens 12 Monate gedauert hat. AXA begrenzt ihre Bürgschaft auf 20'000 Franken.
In Prozent umgerechnet wird aus dem Tarif von 4 % mit Stempelabgabe 4,2 %. Der Tarif von 5 % plus 20 Franken ergibt 5,7 % bei einer Kaution von rund 5'000 Franken, weil die 20 Franken bei einem kleinen Betrag stärker ins Gewicht fallen. Bleibt die Umrechnung dieser Prozente in Franken.
Die Rechnung über 1, 3 und 5 Jahre in Lausanne und Genf
Für eine 3-Zimmer-Wohnung in Lausanne kostet Sie die Versicherung in fünf Jahren zwischen 1'060 und 1'430 Franken. Für eine 4-Zimmer-Wohnung in Genf zwischen 1'397 und 1'852 Franken. Ausgangspunkt sind die durchschnittlichen Nettomieten von Haushalten, die seit weniger als zwei Jahren in ihrer Wohnung leben, wie sie das Bundesamt für Statistik in seiner Tabelle nach Grossstädten veröffentlicht: 1'683 Franken für 3 Zimmer in Lausanne und 2'218 Franken für 4 Zimmer in Genf, im Jahr 2024. Drei Nettomieten ergeben eine Kaution von 5'049 und von 6'654 Franken. Mehr über diese beiden Märkte lesen Sie in unseren Artikeln über die Mieten in Lausanne und über die Wohnungssuche in Genf.
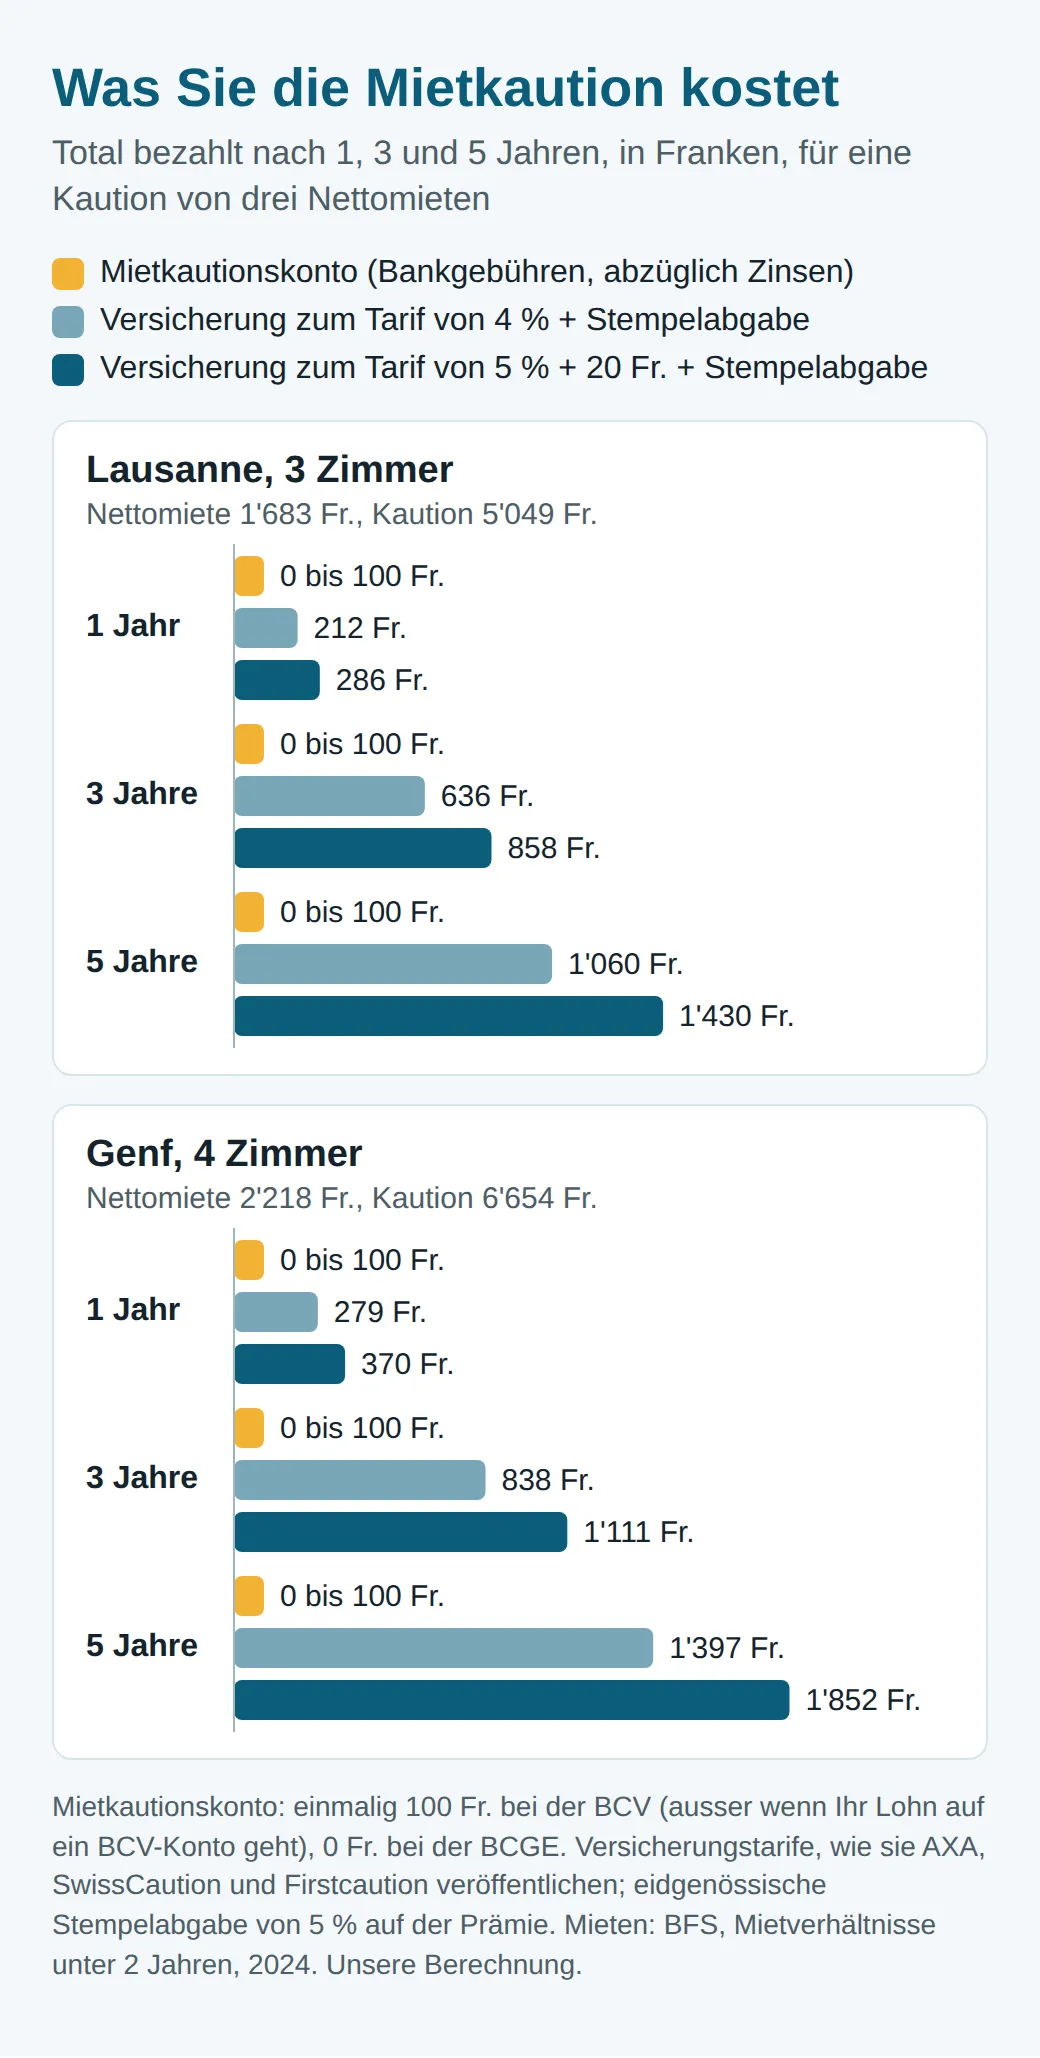
Die Grafik vereinfacht einen Punkt: Bei Firstcaution wird das erste Jahr je nach Einzugsmonat pauschal bezahlt, nicht zum Jahrestarif. Mit dem Beispiel von 120 Franken für einen Einzug im Juli ist das erste Jahr günstiger, als die Grafik zeigt. Die von Firstcaution versprochene Rückzahlung von 20 % senkt, falls sie greift, die Kosten über fünf Jahre in Lausanne von 1'430 auf rund 1'150 Franken. SwissCaution sieht zudem eine pauschale Beitrittsprämie vor, deren Betrag in ihren Bedingungen nicht steht. Nichts davon ändert die Grössenordnung.
Eine andere Lesart dieser Zahlen hilft beim Entscheid. Jedes Jahr 4,2 bis 5,7 % zu zahlen, um Ihr eigenes Geld nicht zu binden, ist, als würden Sie es sich zu diesem Zins leihen. Die ASLOCA Genève schlägt denn auch vor, mit einem Bankkredit zu vergleichen, dessen Zins nahe bei den Prämien liegen kann, und die geliehene Summe auf ein Mietkautionskonto einzuzahlen. Liegt Ihr Geld ohnehin auf einem Sparkonto, ist die Versicherung ein schlechtes Geschäft. Haben Sie es nicht, oder brauchen Sie es für den Umzug, kann sie ihren Preis wert sein. Und diese Prämien bekommen Sie nie zurück: Sie werden auch nicht von dem abgezogen, was Sie schulden, wenn der Vermieter Geld fordert.
Fordert der Vermieter Geld, zahlen am Ende Sie
Eine Mietkautionsversicherung ist keine Versicherung gegen Schäden. AXA schreibt es schwarz auf weiss: Die Forderungen des Vermieters werden «nicht übernommen, sondern lediglich vorgeschossen», und Sie müssen dem Versicherer alle Aufwendungen zurückzahlen. Diese Klausel verändert den Blick auf die Prämie: Sie zahlen nicht dafür, gedeckt zu sein, sondern dafür, die Summe nicht zu binden.
Ausgelöst wird die Zahlung nach denselben Regeln wie bei der Bank. Die drei Versicherer zahlen dem Vermieter nur gegen einen der Belege, die das Gesetz für ein Mietkautionskonto vorsieht: Ihr schriftliches Einverständnis, einen Zahlungsbefehl ohne Rechtsvorschlag oder ein rechtskräftiges Urteil. AXA behält sich eine Ausnahme vor, wenn diese Belege nicht mehr zu beschaffen sind, etwa wenn der Mieter ohne Adresse weggezogen ist. Hat der Versicherer bezahlt, tritt er an die Stelle des Vermieters, wie es das Obligationenrecht vorsieht, und nimmt bei Ihnen Rückgriff.
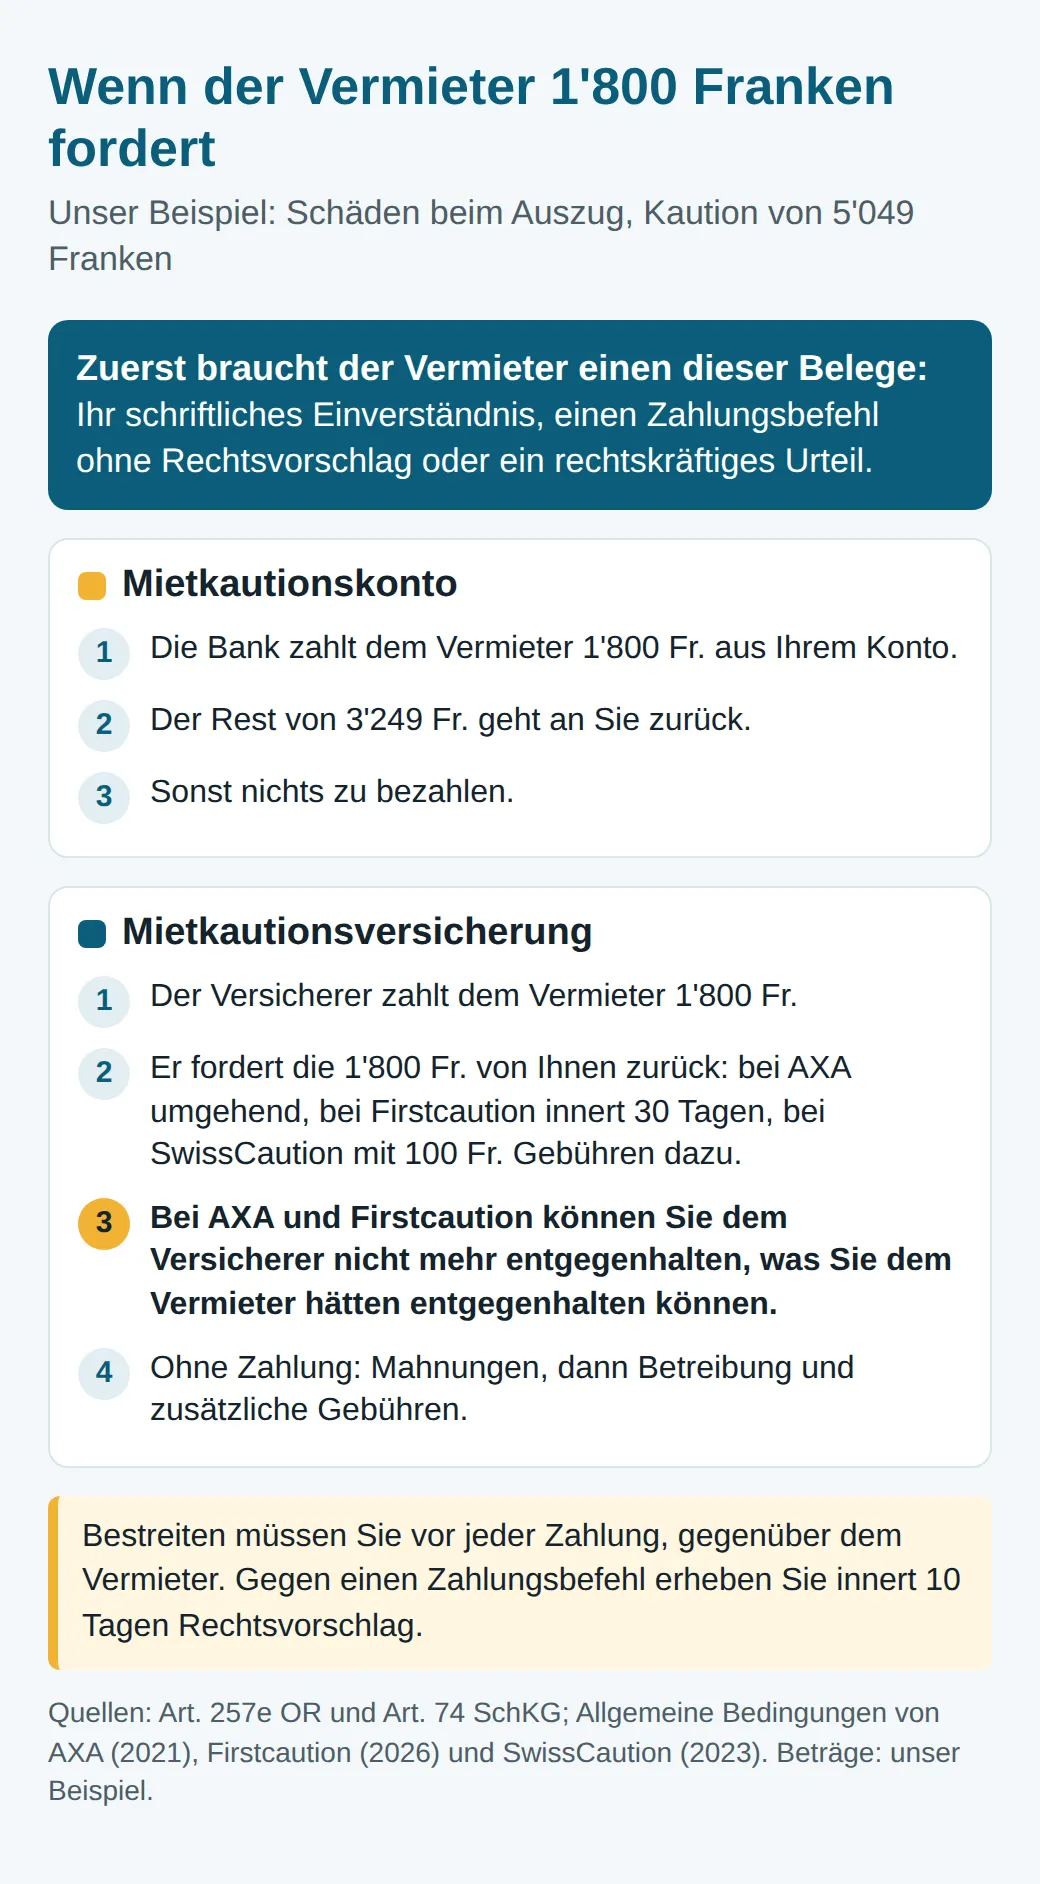
Zwei Klauseln sollten Sie vor der Unterschrift lesen. Die erste regelt Frist und Gebühren: Rückzahlung «umgehend» bei AXA, und wenn sie das Inkasso einer externen Firma überträgt, Mahngebühren bis 90 Franken und 60 Franken mehr bei einer Betreibung; 30 Tage bei Firstcaution, danach 10 Tage nach einer Mahnung, mit mindestens 20 Franken pro Mahnung und 200 Franken Gebühren, wenn eine Betreibung eingeleitet wird; 100 Franken Verwaltungskosten bei SwissCaution, sobald der Vermieter die Bürgschaft in Anspruch nimmt. Zahlen Sie nicht, kann die Schuld in einer Betreibung auf Ihren Namen enden, und die wiegt bei der nächsten Wohnungssuche schwer.
Die zweite Klausel fällt weniger auf. Bei AXA wie bei Firstcaution können Sie dem Versicherer keine der Einreden entgegenhalten, die Sie gegenüber dem Vermieter hätten geltend machen können. Anders gesagt: Nach diesen Bedingungen können Sie über den Betrag nicht mehr mit dem Versicherer streiten, wenn er einmal bezahlt hat. Bestreiten müssen Sie vorher: bei der Wohnungsabnahme, schriftlich, und vor allem bei einem Zahlungsbefehl, gegen den Sie innert 10 Tagen Rechtsvorschlag erheben. Solange ein Gericht den Rechtsvorschlag nicht beseitigt hat, zahlen weder die Bank noch der Versicherer. Unser Artikel über die Wohnungsabgabe zeigt, was Ihnen der Vermieter wirklich verrechnen darf.
Ein Westschweizer Detail spielt zu Ihren Gunsten. Im Teil ihrer Bedingungen für die Kantone Genf, Waadt und Wallis sieht AXA vor, dass der Vermieter die Bürgschaft nur in Anspruch nehmen kann, wenn über Sie der Konkurs eröffnet wurde, wenn er gegen Sie einen definitiven Verlustschein erwirkt hat oder wenn Sie ins Ausland gezogen sind und er Sie in der Schweiz nicht mehr betreiben kann. Das ist die Logik der einfachen Bürgschaft, der einzigen, die das Genfer und das Waadtländer Gesetz für eine Wohnung zulassen: Der Vermieter muss sich zuerst an Sie halten. Die Bedingungen von SwissCaution und Firstcaution, die wir gelesen haben, enthalten keine solche Klausel. Fragen Sie den Versicherer vor der Unterschrift danach.
Die Prämien können nach dem Auszug weiterlaufen
Das Mietkautionskonto kostet Sie nach dem Ende des Mietvertrags nichts mehr, auch wenn die Bank das Geld behält, bis der Vermieter zustimmt. Die Versicherung dagegen kann Ihnen weiter Prämien in Rechnung stellen, und die drei Versicherer regeln das unterschiedlich.
Bei AXA endet die Zahlungspflicht mit dem Ende des Mietvertrags, und bereits bezahlte Prämien werden anteilsmässig zurückerstattet. Bei SwissCaution zahlen Sie, solange die Bürgschaft nicht beendet ist: Der Vermieter muss das unterschriebene Originalzertifikat zurückschicken, oder Sie belegen, dass Sie die Wohnung vor mehr als einem Jahr verlassen haben, ohne dass er gegen Sie vorgegangen ist. Firstcaution verlangt für die Kündigung die vom Vermieter unterschriebene Urkunde oder eine gemeinsame Erklärung, mit einer Frist von 30 Tagen auf das Ende eines Kalenderjahres; endet die Versicherung, erstattet sie auf Anfrage den Prämienanteil des laufenden Jahres zurück, abzüglich 20 Franken Gebühren.
Die Regel mit dem einen Jahr stammt aus dem Gesetz: Hat der Vermieter innert eines Jahres nach Ende des Mietverhältnisses weder Klage noch Betreibung eingeleitet, muss die Kaution freigegeben werden. Mit einem Konto warten Sie ohne Kosten. Mit manchen Versicherungen kann Sie dieses Wartejahr eine weitere Prämie kosten. Darum ein Tipp für die Wohnungsabnahme: Ist alles in Ordnung, bitten Sie die Verwaltung noch am selben Tag, die Urkunde des Versicherers zu unterschreiben und zurückzuschicken.
Während der Mietdauer von der Versicherung zum Konto wechseln
Das Gesetz lässt Ihnen einen Ausweg offen, und er nützt vor allem beim Umzug. Wechseln Sie die Wohnung, kann die alte Kaution wochenlang gesperrt bleiben, manchmal ein Jahr, während der neue Vermieter seine sofort will, im Kanton Waadt innert 30 Tagen nach der Unterschrift. Zwei Kautionen gleichzeitig zu bezahlen, ist oft unmöglich, und genau hier leistet die Versicherung am meisten.
Ist die alte Kaution freigegeben, können Sie sie auf ein Mietkautionskonto einzahlen und die Versicherung beenden. Das Waadtländer und das Genfer Gesetz erlauben Ihnen, die Bürgschaft jederzeit durch ein Depot zu ersetzen, und die Bedingungen von AXA übernehmen das in ihrem Teil für Genf, Waadt und Wallis. In der Praxis muss der Vermieter den Versicherer aus der Pflicht entlassen: SwissCaution entlässt Sie erst, wenn Sie dem Vermieter eine neue Sicherheit geleistet haben und er das unterschriebene Zertifikat zurückgeschickt hat.
Vorsicht im ersten Jahr. Kündigen Sie bei Firstcaution oder SwissCaution im Jahr nach Vertragsabschluss, bleibt die Prämie für dieses Jahr beim Versicherer. Der Wechsel zum Konto lohnt sich ab dem zweiten Jahr: In unserem Lausanner Beispiel spart Ihnen jedes vermiedene Jahr 212 bis 286 Franken.
Welche Lösung Sie bei der Unterschrift wählen sollten
Haben Sie die Summe, wählen Sie das Mietkautionskonto bei einer Bank, die nichts oder fast nichts verlangt: Die BCGE erhebt keine Kontoführungsgebühren, und die BCV verlangt nichts, wenn Ihr Lohn bei ihr eingeht. Am Ende erhalten Sie Ihr ganzes Geld zurück, abzüglich dessen, was der Vermieter mit Ihrem Einverständnis, über eine Betreibung oder mit einem Urteil erhält. Haben Sie das Geld nicht, oder ist Ihre alte Kaution noch gesperrt, ist die Versicherung eine vernünftige Übergangslösung, sofern Sie sie auch als solche behandeln.
Prüfen Sie vor dem Abschluss einer Versicherung vier Dinge in den Allgemeinen Bedingungen: den Tarif inklusive Stempelabgabe, die Gebühren, wenn der Vermieter die Bürgschaft in Anspruch nimmt, die Frist für die Rückzahlung an den Versicherer und den Zeitpunkt, an dem die Prämien enden. Lassen Sie sich schriftlich bestätigen, dass die Verwaltung die Versicherung akzeptiert. Und planen Sie von Anfang an den Wechsel zu einem Mietkautionskonto, sobald Sie es können.
Zur selben Zeit läuft eine weitere Frist: Erscheint Ihnen die Miete zu hoch, haben Sie 30 Tage nach der Schlüsselübergabe, um den Anfangsmietzins anzufechten. Suchen Sie noch, finden Sie die Inserate für Lausanne und Genf hier:
Häufige Fragen
Können Ihre Eltern statt eines Mietkautionskontos für Sie bürgen?
Ja, aber in Genf und im Kanton Waadt lässt das Gesetz für eine Wohnung nur die einfache Bürgschaft zu, und nur auf Ihren Wunsch. Bei dieser Form muss sich der Vermieter grundsätzlich zuerst an Sie wenden. Sie behalten das Recht, die Bürgschaft jederzeit durch ein Bankdepot zu ersetzen.
Was passiert mit der Mietkautionsversicherung, wenn ein Mitbewohner auszieht?
Nach den Bedingungen der Versicherer haften alle Versicherungsnehmer solidarisch. AXA schreibt, dass sie den ganzen Betrag von jedem einzelnen Mitmieter verlangen kann. Verlässt jemand den Mietvertrag, melden Sie das dem Versicherer: Firstcaution verlangt, innert 14 Tagen schriftlich über jede Änderung am Mietvertrag informiert zu werden.
Ist das Mietkautionskonto geschützt, wenn die Bank in Konkurs geht?
Das Geld auf dem Konto steht auf Ihren Namen und gehört Ihnen. UBS gibt an, dass ein Mietkautionskonto unter die Schweizer Einlagensicherung fällt, bis 100'000 Franken pro Kunde. Diese Grenze gilt für alle Ihre Guthaben bei derselben Bank zusammen.
Kann eine Mietkautionsversicherung Ihren Antrag ablehnen?
Ja. AXA, Firstcaution und SwissCaution prüfen Ihre Bonität, und Firstcaution wie AXA behalten sich vor, einen Antrag ohne Angabe von Gründen abzulehnen. Haben Sie Betreibungen, bleibt das Mietkautionskonto der sicherere Weg, denn eine Bank verlangt von Ihnen nur den Betrag.
Mehr aus dem Blog
Alle Beiträge
Genossenschaftswohnung in Lausanne: Beitritt und Kosten 2026
Wohnbaugenossenschaft in Lausanne oder Genf: wer beitreten kann, was die Anteilscheine kosten und wie die Wartelisten 2026 funktionieren.
Wohnungsabgabe in der Schweiz: Abnützung oder Schaden?
Normale Abnützung, Lebensdauertabelle, Mängelrüge, Schlichtung: Was Sie bei der Wohnungsabgabe in der Westschweiz wirklich bezahlen müssen.
Mietpreise in Lausanne 2024: Durchschnittsmiete nach Zimmern
Durchschnittsmiete in Lausanne nach Zimmerzahl, für neue und alte Mietverträge, nach Quartier und in den Nachbargemeinden, laut BFS und Kanton.